新闻动态
计算机学院“校庆学术报告月”第四场报告会举行
发布时间:2026-11-12
浏览次数:10
11月11日中午,计算机科学与技术学院“校庆学术报告月”第四场报告会在理科大楼B504举行,本场为该系列活动的最后一场。张志忠、吴苑斌两位老师分别以“RSI:模型、记忆与Harness的协同进化”、“预训练模型在金融监管科技中的应用”为题作学术报告。院领导余佳、崔勇勇与学院教师窦亮、吴旭东、吴玉兰、周杰等师生到场参会。
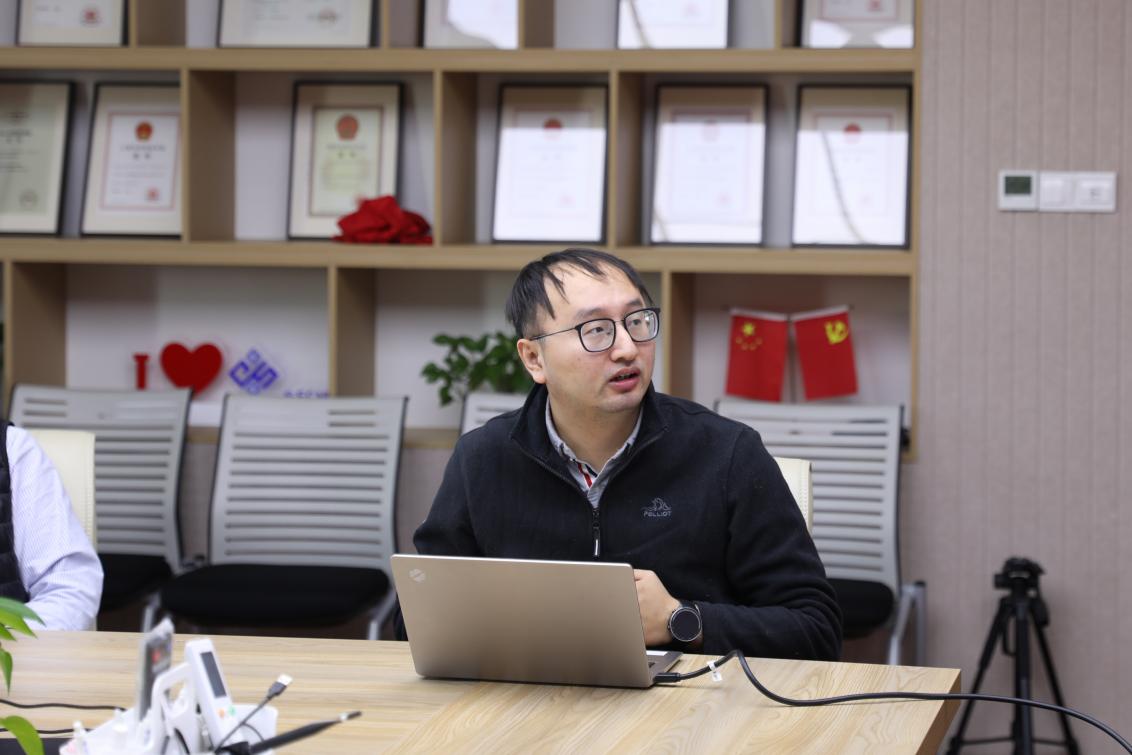
张志忠在报告中指出,递归自我进化(RSI)面向能够从交互经验中持续学习的智能体,核心在于贯通模型能力更新、记忆演化与运行框架优化。结合团队从计算机视觉到多源数据融合学习的研究脉络,他提出当前需重点回应两方面挑战:模型自我改进能否摆脱对特定任务训练的依赖,形成可持续的能力迭代;在缺乏标准答案的现实场景中,如何对智能体表现作出可靠评估。
围绕上述目标,他介绍了团队“交互获取经验—记忆组织与复用—运行机制优化—模型能力更新”的技术主线:在持续学习层面,提出PCLR框架与渐进式知识巩固策略,对各任务冗余参数进行压缩、蒸馏与对齐,降低长程持续学习的资源开销;在记忆演化层面,借助Maya系统拆分记忆管理、规划与执行模块,推动参数化与非参数化记忆双向转化;在运行框架层面,通过HarnessX将运行环境拆解为若干正交模块,实现模型与外部环境的递归适配。他还介绍了与企业合作构建的数字智能体世界模型,该模型统一多类数字场景交互接口、开源多个参数版本,可用于生成训练数据并辅助智能体能力评估。相关方法在多项复杂任务评测中取得性能提升。
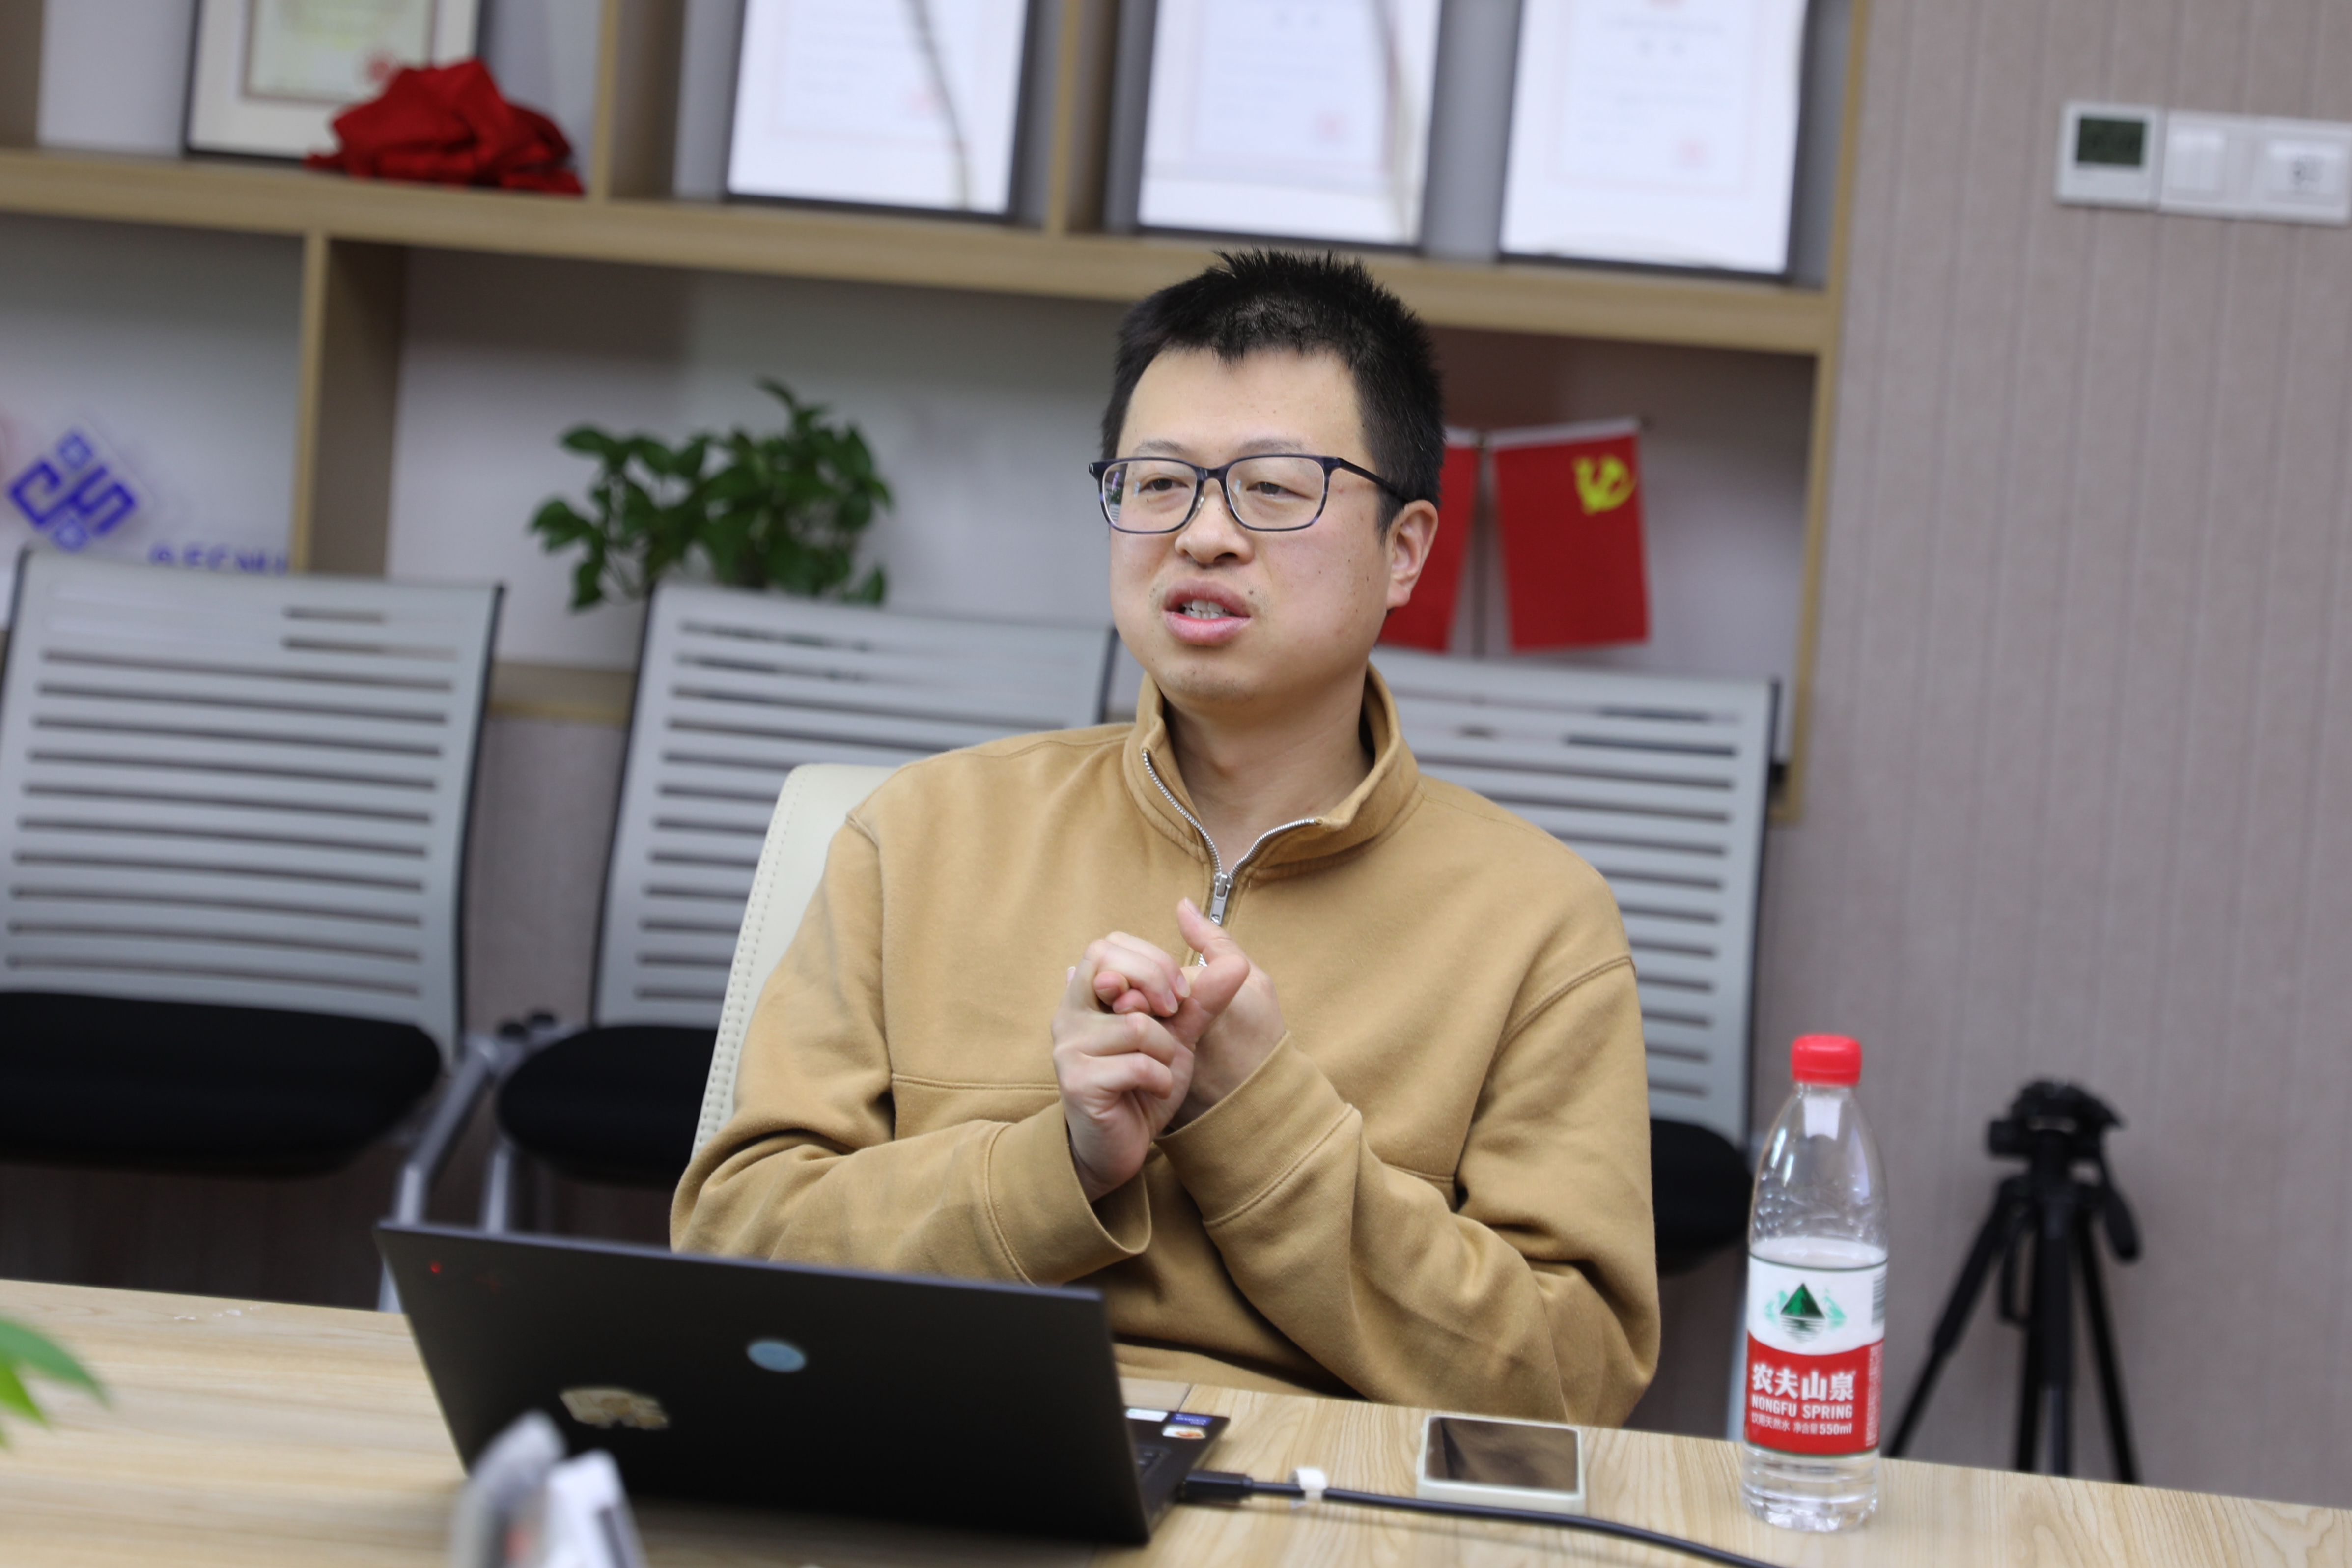
吴苑斌的报告聚焦预训练模型在金融监管科技中的应用。他指出,金融安全是国家安全的重要组成部分,人工智能可为维护金融市场稳定运行提供支撑;但受安全合规、结果可追溯与系统稳定性等要求约束,当前监管机构的人工智能应用程度总体有限,技术落地需以私有化部署、问题来源可定位为前提,监管侧更关注能够精准定位问题的小工具,而非全量的自动化分析。
围绕这一需求,他介绍了课题组与上交所、银行间市场清算所等单位合作开展的三类工作:一是基于预训练语言模型的金融风险事件识别与检测,在小样本条件下构建开放域金融舆情风险识别系统,支撑风险事件的主动发现与快速处置;二是基于预训练时序模型的市场价格分析,针对舆情与价格波动难以对齐的问题建立数据治理框架,将文本信息转换为时序信号开展交互分析;三是基于预训练图模型的交易关系分析,面向债券市场交易稀疏、关联隐蔽等特点,以时序关联图模型挖掘投资人交易关联。相关成果已在部分业务场景落地应用。
在交流环节,与会师生围绕智能体递归进化中模型与运行环境的适配、多任务能力的持续保持、失败轨迹样本的利用,以及金融监管场景中数据安全、责任界定与私有化部署等问题展开讨论,两位报告人逐一回应。交流中,与会人员认为,智能体自我进化在长程任务上仍存在稳定性与评估体系等方面的挑战;金融领域的人工智能应用则需在安全合规前提下,以结果可追溯、可核验的工具形态落地。
“校庆学术报告月”系列活动由华东师范大学青年教师联谊会赞助支持,以每周一场午间学术沙龙的形式连续举办四场,先后聚焦大模型与智能体前沿方法、教育智能、智能仿真可视化、金融监管科技等方向,兼顾前沿方法探索与行业场景落地,为院内不同研究方向的教师搭建了稳定的学术交流平台,也集中呈现了相关研究团队的研究积累。系列活动在庆祝华东师范大学建校75周年之际举办,以学术分享活跃院内学术氛围、凝聚研究合力,取得了良好成效。至此,由计算机科学与技术学院主办的“校庆学术报告月”系列活动圆满结束。
中山北路3663号理科大楼 200062
沪ICP备05003394
Copyright 2019计算机科学与技术学院